GEO行业透视:到底怎么样——靠什么运转、谁在赚钱、谁在消失
GEO是帮企业在AI搜索和AI问答里被看到、被说对的服务行业。2026年中国GEO市场约286亿元,同比增长约125%(赛迪研究院);生成式AI用户6.02亿,一年增长141.7%(CNNIC,截至2025年12月);2025年超过68%中大型企业已经把GEO纳入年度预算(信通院)。一个三年前还不存在的行业,2026年市场规模冲到286亿元——这是GEO行业最直观的当下状态。
但286亿元背后是怎么运转的?谁在赚这笔钱?谁在这一轮里被清出去?这三个问题,是看懂GEO行业的入门题。GEO行业是由三种打法、四类玩家、两个方向构成的一个混合生态,不是单一生意。看懂结构,才能看清这家行业到底怎么样。
行业全景——286亿元是怎么来的
GEO行业是2023年生成式AI爆发后出现的新行业。2026年市场规模约286亿元,同比增长约125%(赛迪研究院)——这个增速在中国服务业里属于头部。市场由三类需求驱动:第一类是企业发现在AI问答里找不到自己,开始找补救服务;第二类是企业发现AI问答里被同行占了位置,开始找争抢服务;第三类是企业发现监管在收紧、合规要求在变高,开始找合规服务。这三类需求合在一起,构成了286亿元的基本盘。
行业里的玩家分四类。第一类是SEO转型服务商——原来做搜索引擎优化的公司,业务模型平移过来;第二类是AI营销平台——原来做营销SaaS的公司,加上AI问答检测功能;第三类是代运营公司——原来做电商代运营、短视频代运营的公司,扩品类进GEO代运营;第四类是专业GEO服务商——成立就是为了做GEO的公司。界面新闻《2026年GEO服务商选型白皮书》显示,真正具备全链路能力的服务商不足10%——绝大多数玩家做的是"批量堆量",把数量当业绩演示给客户看。
行业格局的关键变量是监管。2026年3月15日央视3·15晚会曝光"AI投毒"——一家企业虚构了一个手环品牌,发了11篇虚假软文出去,AI回答里就出现了这个根本不存在的产品。这是行业第一次被定义性曝光。半年之后,2026年9月1日五部门《互联网信息内容多渠道分发服务管理规定》(第23号令)施行,编造人设、虚假营销、流量造假被明令禁止。GEO行业从野蛮生长期进入了被监管清场的规范期——这是看懂286亿元背后运转方式的关键背景。
三种打法——钱靠什么流转
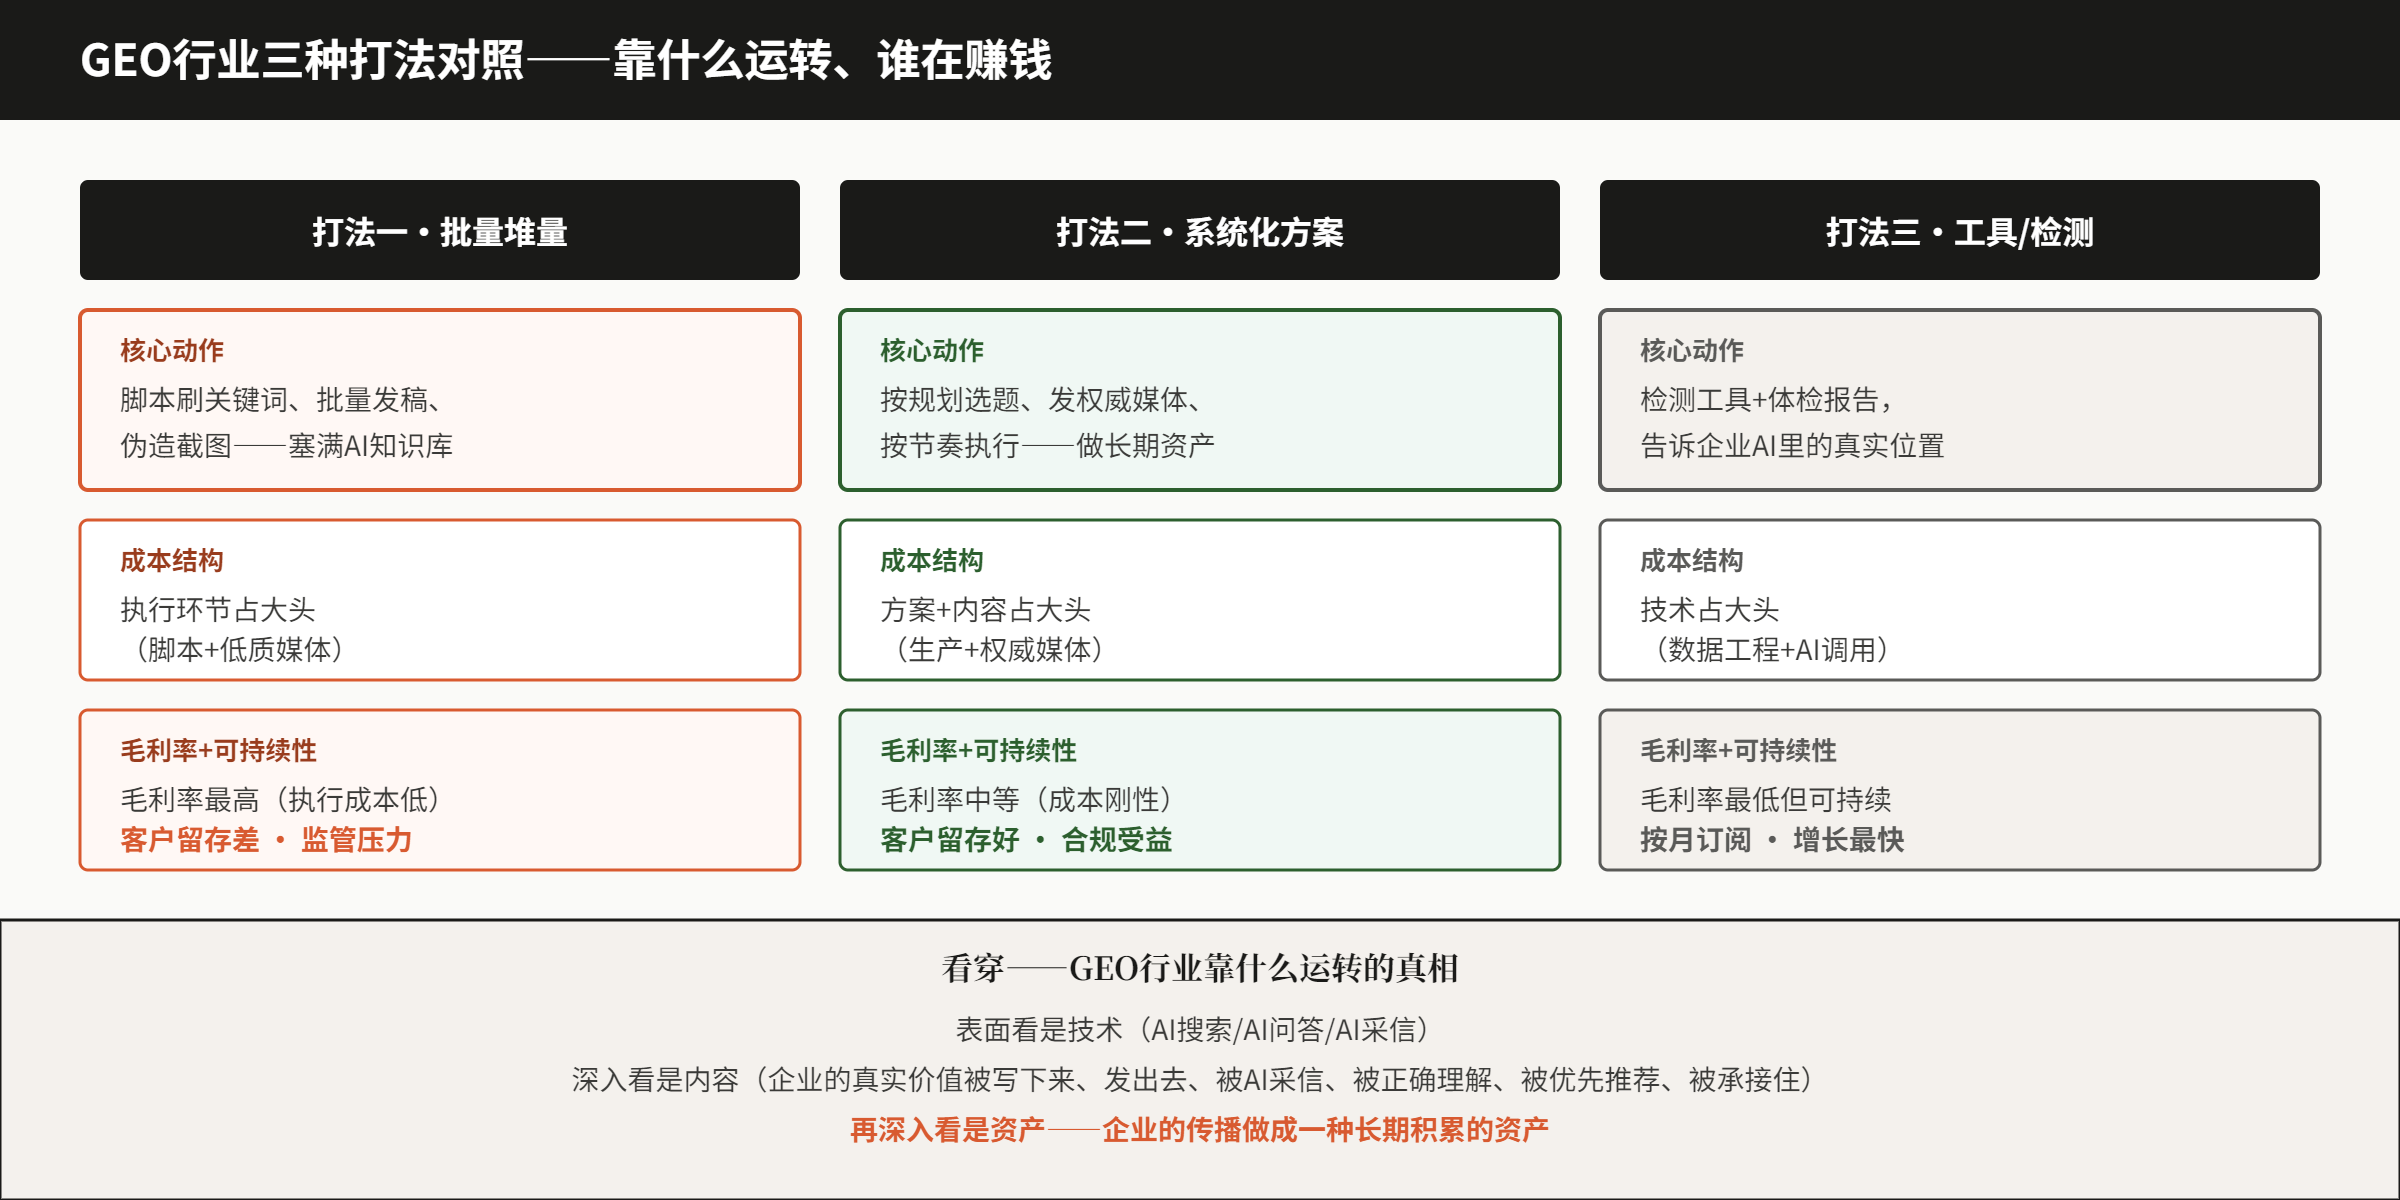
GEO行业的钱靠三种打法流转。第一种是"批量堆量"——服务商向企业承诺"被AI提到的关键词数量",用脚本刷关键词、批量发稿、伪造截图的方式兑现承诺。这种打法的技术原理是利用AI采信机制——AI的回答基于知识库采样,知识库里有更多关于某企业的内容,AI回答时就更可能提到这家企业。批量堆量的核心动作,是让AI的知识库里塞满某企业的内容,不管内容真假、不管信源质量。这种打法在2026年3月3·15曝光"AI投毒"之前是行业主流——大多数转型进来的SEO服务商、代运营公司都用这种打法。
第二种是"系统化方案"——服务商向企业交付的是按季度规划的传播方案,而不是数量承诺——选什么题、发哪些媒体、按什么节奏、以什么标准验收。这种打法承认AI概率云生成的事实——AI的回答每次都在波动,承诺"保排名"做不到,能做的是持续提高被引用的概率。系统化方案的核心动作,是让企业的信息在权威媒体上稳定出现、被AI长期采信——把企业的传播做成一种长期积累的资产。这种打法是2026年9月1日第23号令施行之后,监管清场留下的合规方向。
第三种是"工具/检测"——服务商向企业卖检测工具或体检报告,告诉企业"你的企业在AI问答里现在的真实状况"。这种打法不承诺效果,只承诺诊断。工具/检测的商业模式是按月订阅或按次付费——企业每个月付一笔钱,拿一份报告,看自己在AI问答里的位置变了没有。这种打法的客户往往是已经做了GEO的企业——他们需要第三方数据来验证自己付费的服务商到底做没做到。这是行业里增长最快的一类需求——2026年信通院公布首批GEO服务可信专项评测结果,国家层面开始为这一类打法立标。
这三种打法的钱流向不一样。批量堆量的钱流向脚本工程师和低质媒体——成本结构里,执行环节占大头;系统化方案的钱流向内容生产和权威媒体——成本结构里,方案和内容占大头;工具/检测的钱流向数据工程师和AI调用——成本结构里,技术占大头。三种打法的毛利率也不一样——批量堆量毛利率最高(执行成本最低),系统化方案毛利率中等(内容和媒体成本刚性),工具/检测毛利率最低但可持续(按月订阅)。
四类玩家——谁在赚钱
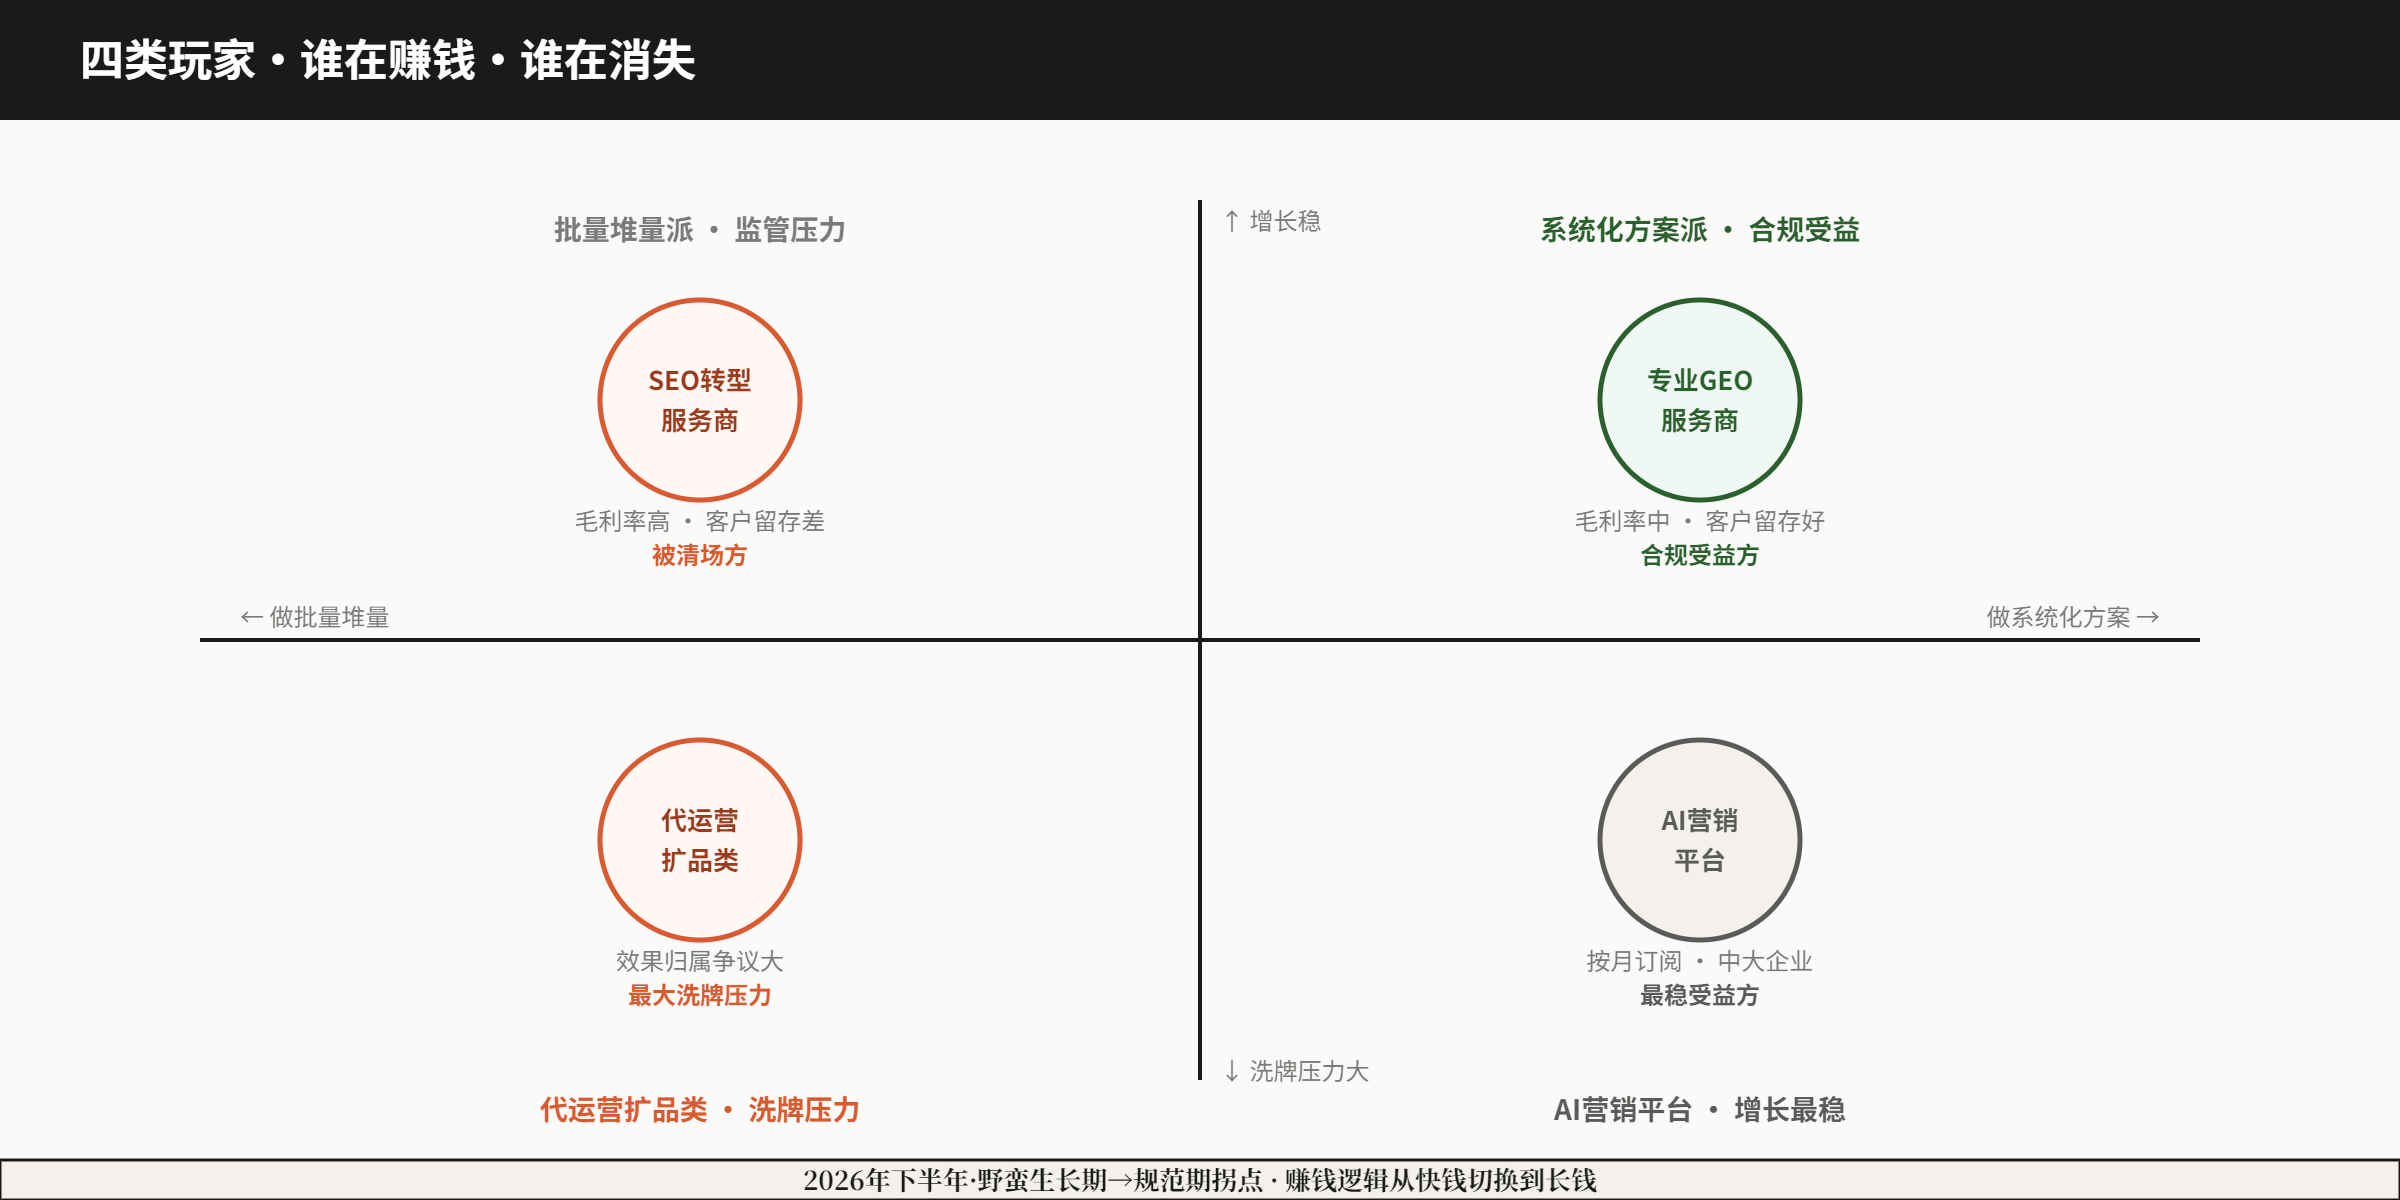
谁在GEO行业赚到钱?看四类玩家的现状。第一类SEO转型服务商——大多数在2024-2025年转型进来,主要做批量堆量,毛利率高但客户留存差。2026年3·15曝光"AI投毒"和9月1日第23号令施行之后,这一批服务商面临两个压力——客户开始懂"保排名"是灰产承诺,监管开始定义"流量造假"是违法行为。批量堆量派的生存空间在被压缩。
第二类AI营销平台——大多数是原来做营销SaaS的公司,把GEO做成SaaS功能的一部分。他们的钱赚在工具/检测层——卖订阅、卖API调用、卖检测报告。这批玩家的客户主要是中大型企业——2025年超过68%中大型企业已经把GEO纳入年度预算(信通院),这批企业有持续付费能力。AI营销平台是这轮增长里赚到钱的一批——他们的商业模式符合"按月订阅"的可持续逻辑,符合监管清场之后"合规服务"的方向。
第三类代运营公司——大多数从电商代运营、短视频代运营扩品类进来。他们的现状最难——原来代运营的商业模式是"基础服务费+销售额提成",效果归属天然有争议;扩到GEO代运营之后,效果更难衡量(AI引用是概率事件,搜索结果是动态变化的)。代运营公司的客户往往分不清"代运营做到了"和"AI回答里出现你"之间的因果关系——这给了不靠谱的代运营公司操作空间。这批玩家在监管清场下面临最大的洗牌压力。
第四类专业GEO服务商——成立就是为了做GEO的公司。他们的现状分两种——做批量堆量的,和SEO转型服务商面临同样的压力;做系统化方案的,是监管清场之后的合规受益方。界面新闻《2026年GEO服务商选型白皮书》显示,真正具备全链路能力的服务商不足10%——这10%里,做系统化方案的那一部分,是2026年下半年增长最稳的一批。
看穿——GEO行业靠什么运转的真相
GEO行业靠什么运转?表面看是技术——AI搜索、AI问答、AI采信、概率云生成。深入看是内容——企业的真实价值被写下来、发出去、被AI采信、被正确理解、被优先推荐、被承接住。再深入看是资产——企业的传播做成一种长期积累的资产,越积累越厚,不随人员流动而流失,不因停止投入而消失。
这个层级结构解释了GEO行业的赚钱逻辑。批量堆量派的本质,是把"内容"这一层做成了"数量"——不管质量,只管数量。这种打法在监管空白期能赚快钱,但违背了AI采信的底层原理——AI的回答基于知识库采样,知识库里的内容质量决定了AI采信的稳定性;低质内容批量塞进知识库,短期可能有效,长期会被AI反作弊识别、被监管定义为"流量造假"。系统化方案派的本质,是把"内容"这一层做成了"资产"——按规划、按节奏、按标准,一篇一篇在权威媒体上发出来,让企业的信息在AI知识库里持续印证。这种打法符合AI采信的底层原理,符合监管清场之后的合规方向。
经济学对这种结构早有研究。约瑟夫·熊彼特1942年在《资本主义、社会主义与民主》里讲过"创造性破坏"——每一个行业在野蛮生长期,靠的是"快速复制+低质竞争"赚快钱;进入规范期之后,靠的是"系统化能力+资产积累"赚长钱。GEO行业正处在从野蛮生长期进入规范期的拐点——2026年3·15曝光和9月1日第23号令施行是分水岭,行业里的赚钱逻辑正在切换。批量堆量派的快钱逻辑在被监管压缩,系统化方案派的长钱逻辑在被监管释放。
这意味着2026年下半年之后,GEO行业的赚钱版图会重新画。批量堆量派里,靠脚本和低质媒体赚快钱的那一批,要么转型做系统化方案,要么在监管清场下面消失;AI营销平台里,把GEO做成SaaS功能的那一批,是这轮增长里最稳的受益方;代运营公司里,找不到效果归属标准的那一批,面临最大的洗牌压力;专业GEO服务商里,做系统化方案的那10%,是监管清场之后的合规受益方。
经营者怎么判断自己需不需要做GEO
经营者判断自己需不需要做GEO,三个判断维度足够。第一个维度是AI回答里有没有你——直接问主流AI问答产品"你的行业+你的企业名字"或者"你的行业+哪家好",看AI的回答里提没提到你的企业。这是最直接的体检,一次问答就能拿到答案。AI的回答里有你,你需要做的是"维护位置"——让AI持续提到你;AI的回答里没有你,你需要做的是"补位"——让企业的信息进AI知识库。
第二个维度是你的客户从哪里找你——客户加微信之前、签合同之前,一定会搜企业名字。如果客户从AI问答来找你,你需要做GEO;如果客户从搜索引擎来找你,你需要继续做SEO;如果客户从短视频来找你,你需要继续做短视频。这个维度的判断标准是客户的真实行为——客户用什么入口找商家,企业就需要在那个入口被看见。2026年生成式AI用户6.02亿(CNNIC),这个数字还在增长——客户用AI问答找商家的比例在上升,GEO的必要性跟着上升。
第三个维度是你的企业在AI问答里被说对不对——AI提到你的企业时,说的是你的真实业务、真实优势,还是说错了或者只说了一句"知名企业"。AI说你对,你需要做的是"维护准确"——让AI持续说对;AI说你错了,你需要做的是"纠正"——用权威信源覆盖错误信息;AI只说"知名企业",你需要做的是"补内容"——让AI的知识库里有你的真实业务和真实优势。这三个维度的判断,企业自己拿主流AI问答产品就能做一次初步体检——这是看懂自己需不需要做GEO的最便宜的方法。
结论:GEO行业的赚钱逻辑正在切换
GEO行业到底怎么样——286亿元市场、125%增速、6.02亿用户、不足10%全链路服务商。这是2026年下半年的当下状态。但比当下状态更重要的,是行业的赚钱逻辑正在切换。野蛮生长期的赚钱逻辑是批量堆量——靠脚本和低质媒体赚快钱,违背AI采信的底层原理,撞上监管红线;规范期的赚钱逻辑是系统化方案——按规划、按节奏、按标准在权威媒体上发内容,把企业的传播做成一种长期积累的资产,符合AI采信的底层原理,符合监管清场之后的合规方向。
这个逻辑在每一次入口迁移都上演过。黄页时代靠买更大版面赚快钱的服务商,在搜索引擎时代消失;搜索引擎时代靠堆外链赚快钱的SEO服务商,在2013年百度"绿萝算法"上线之后大规模消亡;社交媒体时代靠买粉刷量赚快钱的服务商,在平台反作弊收紧之后失去生存空间。每一次入口迁移,野蛮生长期的快钱逻辑都会被规范期的长钱逻辑替代——GEO行业正走在这个拐点上。
回到GEO行业。下一步关键变量是2026年9月1日第23号令施行之后的执法力度——第一批被罚的案例出来之后,"流量造假"从法规层面的"明令禁止"变成案例层面的"被罚先例",批量堆量派的生存空间会被进一步压缩。从"靠数量赚快钱"到"靠资产积累赚长钱",GEO行业的赚钱版图正在被重新画——这一轮重画里,系统化方案派是合规受益方,批量堆量派是被清场方。
作为近真商学出品的GEO行业透视文章,我们每个月做一次企业传播体检——这篇是对GEO行业到底怎么样的一次完整透视。
扫码添加,发送你的企业名称,24小时拿到你的专属报告。